年収600万の独身女性は勝ち組?手取りと生活のリアルを徹底検証
国税庁の「民間給与実態統計調査」などを紐解くと、女性で年収600万円を超える層は全体の上位一握りに限られます。世間一般では「自立した高収入女性」「勝ち組」と羨望の眼差しを向けられることも少なくありません。しかし、現場で働く女性たちの肉声に耳を傾けると、額面の華やかさとは裏裏腹な税金負担の重さや、将来へのリアルな葛藤が浮かび上がってきます。
物価高や社会保険料の上昇が続く現在、額面600万円の収入はどのような生活水準をもたらし、どのような人生の選択肢を切り拓いているのでしょうか。手取りの正確な試算から、家賃相場、リアルな貯蓄額、さらにはマンション購入や婚活事情まで、データと当事者の証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:女性で年収600万円に達する割合は全体の約7%前後の少数派であり、給与水準としては明確な上位層に位置する。
- 要点2:年間手取りは約450万〜470万円(月収換算で約30万〜33万円+賞与)。額面と手取りの約140万円前後のギャップが「思ったより贅沢できない」感覚を生む主因。
- 要点3:家賃11万〜13万円前後の適正管理と計画的な投資を行えば強固な資産形成が可能だが、ライフスタイルの膨張や婚活・住宅購入の焦りには慎重な見極めが求められる。
【実態データ】年収600万円の独身女性が占める割合と主な職業
国税庁が発表している給与実態データを精査すると、日本の給与所得者全体において年収600万円台に達している女性の割合は約6.5%〜7.5%前後にとどまります。全女性労働者の9割以上が年収600万円未満である事実を鑑みれば、経済的なポジションとして上位のトップランナーであることは疑いようがありません。
年代別に見ると、その希少性はさらに際立ちます。30代独身女性で年収600万に到達している層は同年代女性のわずか3〜5%程度。多くは役職付きとなる40代独身女性で年収600万の達成者が増え始め、約8〜10%前後に達します。男性に比べて非正規雇用の比率が高い日本の雇用構造において、正規雇用の総合職やスペシャリストとしてキャリアを積み上げてきた証拠といえます。
では、具体的にどのような年収600万の独身女性の職業が多いのでしょうか。取材や公開統計から見えてくる代表的な職種は以下の通りです。
- 大手企業・メガバンク・保険会社の総合職:30代半ばから主任・課長代理クラスに昇格し、基本給と業績賞与で到達するケース。
- IT・Web・コンサルティング業界の専門職:エンジニア、PM(プロジェクトマネージャー)、業務コンサルタントなど、高い市場価値を背景に転職で年収を引き上げた層。
- 医療従事者・士業:看護師長、薬剤師、公認会計士、税理士など、国家資格に裏打ちされた安定需要を持つ職種。
- 外資系企業・営業職:ベース給に加えてインセンティブ(歩合給)の比率が高い不動産・医療機器営業など。
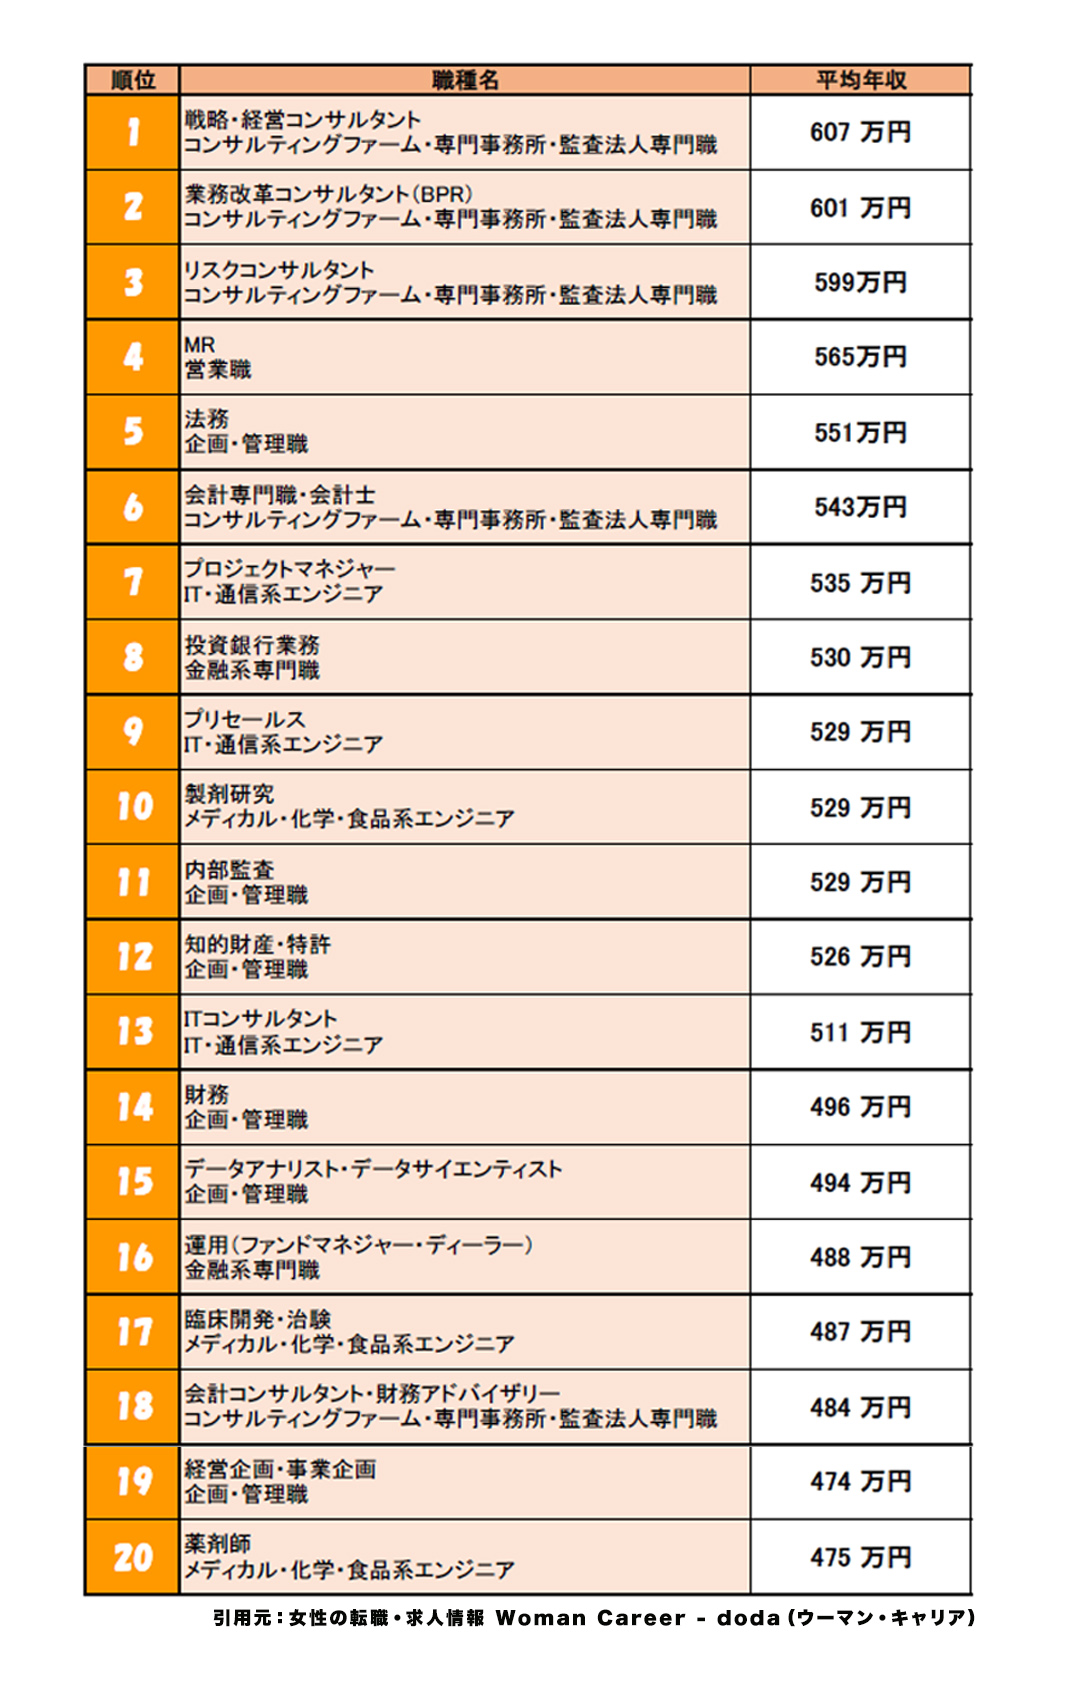
年収600万の独身女性は本当に勝ち組?手取り額やリアルな生活レベル、実際の貯蓄額に驚きの声も!
ネット上やSNSでは「年収600万の女性は勝ち組」と称賛される一方で、当事者からは「想像していたほど生活に余裕がない」という戸惑いの声が頻繁に聞かれます。そのギャップを生み出している最大の原因が、税金と社会保険料の負担です。
年収600万円(ボーナス年2回・計3ヶ月分支給を想定)の場合、所得税や住民税、厚生年金、健康保険料などが年間で約130万〜150万円ほど差し引かれます。その結果、年間手取り額は約450万〜470万円程度となります。ボーナスを年100万円(手取り約75万円)と仮定した場合、毎月の手取り月収は約31万〜33万円です。
この手取り水準におけるリアルな生活レベルは、決して湯水のように浪費できるわけではありませんが、日々の生活で過度な我慢を強いられることもない「選択的プチ贅沢」が可能なゾーンです。
- 普段のスーパーで値段を気にせず国産食材やオーガニック食品を選べる。
- 月1〜2回、評判の良いレストランで1万円前後のディナーを楽しむ。
- 趣味や旅行、自己投資(エステやパーソナルジム)に毎月数万円を配分できる。
- 突発的な冠婚葬祭や家電の買い替えがあっても家計が破綻しない。
一方で、気になる独身の貯金額には大きな二極化が見られます。各種家計調査や金融資産調査によると、年収600万円台の単身世帯における年間平均貯蓄額は100万〜150万円、金融資産残高の中央値は400万〜600万円、平均値では1,000万円前後に達します。
しかし、「激務のストレス発散でブランド品や高級ホテルステイを繰り返してしまう層」は、手取り月収30万円以上を綺麗に使い切ってしまい、貯金が100万円未満というケースも珍しくありません。可処分所得が多い分、支出のコントロール力がダイレクトに資産額の差となって現れます。
【家計内訳・比較表】年収600万円独身女性の家賃目安と支出シミュレーション
一人暮らしにおける固定費の最大項目である家賃について、FP(ファイナンシャルプランナー)が推奨する安全圏は「手取り月収の25〜30%以内」です。手取り32万円の場合、家賃目安は8万〜10万円前後が理想的ですが、都心部でセキュリティ重視のオートロック・駅近マンションを選ぶ場合、11万〜13万円程度まで許容範囲を広げるのが現実的です。
以下の表は、都内在住・年収600万円(手取り月収32万円/ボーナス別)の独身女性における「堅実貯蓄型」と「都心アクティブ型」の標準的な支出シミュレーション比較です。
| 支出項目 | 堅実貯蓄プラン(月額) | 都心アクティブプラン(月額) | 編集部の見解・アドバイス |
|---|---|---|---|
| 住居費(家賃・共益費) | 100,000円 | 135,000円 | 13万円を超えると毎月の固定費圧迫が強まるため要注意 |
| 食費(自炊・外食) | 45,000円 | 65,000円 | ランチやカフェ代の積み重なりが最大の増額要因 |
| 水道光熱費・通信費 | 20,000円 | 22,000円 | 格安SIMの活用等で月1.5万円程度に圧縮可能 |
| 美容・衣服・自己投資 | 30,000円 | 50,000円 | キャリア維持に必要な経費だが上限設定が必須 |
| 交際費・趣味・娯楽 | 25,000円 | 35,000円 | 交友関係の広さや休日の過ごし方で変動 |
| 医療・日用品・予備費 | 15,000円 | 18,000円 | 健康診断オプションやサプリメント代などを含む |
| 毎月の貯蓄・投資枠 | 85,000円 | -5,000円(赤字補填) | 後者はボーナス頼みの家計になりやすくリスク大 |

【実態検証】30代・40代独身女性の生の声|マンション購入と婚活のリアル
経済力を手にした独身女性が直面する大きなライフイベントが、「マンション購入」と「婚活」です。編集部が実施したヒアリングやコミュニティ内の議論から、リアルな葛藤が浮き彫りになっています。
資産形成か足かせか?単身マンション購入の判断
近年、30代独身女性や40代独身女性によるマンション購入の動きが活発です。金利環境の変化を注視しつつも、「一生賃貸で家賃を払い続ける不安」や「老後の住まい確保」を理由に、都心・駅近の1LDK〜2LDK(4,000万〜5,500万円前後)を単独ローンで購入する事例が目立ちます。
実際に30代後半で都内に1LDKを購入したIT系勤務の女性(年収620万円)はこう語ります。
「毎月12万円の賃貸に住み続けるより、同等額の住宅ローン返済で資産になる物件を持ちたかった。立地さえ間違えなければ、結婚や転勤の際に売却や賃貸に出せるという出口戦略を持てるのが強みです」
ただし、年収600万円での借入額が5,000万円を超えると、返済比率が高まり毎月の生活余力が削られます。修繕積立金の値上げや管理費の上昇も考慮した慎重な資金計画が不可欠です。
自立が生む選択肢と妥協の難しさ|婚活市場のリアル
一方、婚活市場における年収600万円の独身女性の立ち位置は、極めて複雑です。自身の年収が高いため、「相手にも同等以上(年収600万〜800万円以上)を求めたい」と希望する場合、該当する同年代男性の割合が少なく、マッチングの難易度が上がります。
「経済的に自立しているため、生活のために無理して結婚相手に妥協する必要がない」という強みがある反面、男性側が昔ながらの「自分より稼ぐ女性に引け目を感じる」価値観を持っている場合、ミスマッチが発生しやすくなります。対等なパートナーシップを築ける柔軟な相手を見極める視点が成功の鍵となっています。
一般に知られていない盲点とネットの誤解|「見えない維持コスト」の罠
ネット上では「年収600万円あれば勝ち組で何不自由ない」というイメージが先行しがちですが、そこには見落とされやすい構造的な落とし穴が存在します。
第一に、年収を維持するための「見えない業務コスト」です。年収600万円クラスのポジションは、責任ある意思決定や残業、タイトな納期管理を伴うケースが多く、精神的・肉体的な負荷が小さくありません。その結果、自炊の時間が取れず外食やデリバリーに頼るコスト、疲労回復のための整体やタクシー代など、ライフスタイル維持費が自然と高騰しがちです。
第二に、累進課税による税負担の重みです。年収が500万から600万に上がっても、増えた100万円のうち約30万円以上は税金や社会保険料として差し引かれます。「昇給したのに手取りの伸びが鈍い」と感じる構造が、贅沢をしていないのに手元にお金が残らないという感覚を生み出しています。

【プロの結論】資産形成と幸福度を両立させる判断基準
年収600万円という力強い経済基盤を真の豊かさにつなげるためには、どのような基準で人生設計を進めるべきでしょうか。キャリアと家計管理の視点から判断基準を整理します。
年収600万円の強みを最大限に活かせる人の特徴
- 固定費をコントロールできる人:家賃を11万円前後に抑え、新NISAやiDeCoなどを活用して毎月5万〜8万円以上を先取り投資に回せる人。
- 自己投資の回収率が高い人:資格取得や語学など、さらなるキャリアアップや市場価値向上につながる支出にメリハリをつけられる人。
- 他人の基準ではなく自分の幸福に消費できる人:見栄のためのブランド購入を排し、自分が心から満たされる体験や健康に資金を配分できる人。
家計の破綻や後悔に陥りやすい人の注意点
- ストレス発散を消費に頼り切っている人:激務の埋め合わせとして高級品や衝動買いを繰り返し、貯蓄が手取り月収の3ヶ月分未満にとどまっている人。
- 身の丈以上の住宅ローンを組む人:ボーナス払いを前提に5,000万円以上のフルローンを組み、金利変動リスクを考慮していない人。
【年収 600 万 独身 女性】に関するよくある質問(FAQ)
Q1:年収600万円の独身女性の手取り月収とボーナスの内訳は?
A1:年間手取りは約450万〜470万円です。一般的な給与体系(ボーナス年3〜4ヶ月分)の場合、毎月の手取り額は約30万〜33万円、ボーナスの手取りは1回あたり約60万〜80万円となります。ただし、年俸制でボーナスがない場合は、毎月の手取りが約37万〜39万円前後になります。
Q2:30代・40代で年収600万円の女性は婚活で不利になりますか?
A2:不利になるわけではありません。共働きで安定した世帯年収を望む合理的な男性からは非常に高い人気を集めます。ただし、「自分より年収が上の男性」だけに条件を絞り込むと母数が狭まるため、相手の年収よりも人柄や家事分担の柔軟性を重視するスタンスが成婚への近道です。
Q3:年収600万円の独身女性がマンションを購入する場合の適正予算は?
A3:返済負担率を手取り年収の25%前後に抑える場合、単独ローンの適正借入額は3,500万〜4,200万円程度が安心水準です。自己資金(頭金)を用意できる場合は、4,500万〜5,000万円前後の物件も視野に入りますが、管理費や修繕積立金の上昇を見込んだ余裕ある資金計画が必要です。
まとめ:自立した経済力を真の豊かさに変えるための羅針盤
年収600万円の独身女性は、日本社会において上位数パーセントに位置する立派な実績と経済力を持っています。世間が抱く「華やかな勝ち組」という単純な記号化に惑わされることなく、税金や固定費の現実を直視した上で家計をコントロールできれば、将来の不安を払拭し、自由で豊かな人生を築くことが可能です。
住まいの選択、資産運用、パートナーシップのあり方など、選べる選択肢の多さこそが高収入の最大の恩恵です。自らの手で掴み取った確かな収入基盤を土台に、地に足の着いたライフプランを描いていきましょう。 (出典: 年収 600 万 独身 女性(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。