年収800万の手取りと割合|「生活カツカツ」の真相と勝ち組の境界線
給与明細を開いた瞬間、多くの人が「これだけ稼いでも、手元に残るのはこれだけなのか」と息を呑みます。「年収800万円」といえば、世間一般ではエリートや高給取りの象徴として語られがちですが、実際にそのポジションに到達したビジネスパーソンの現場を取材すると、意外にも「思ったほど贅沢はできない」「むしろ家計管理に追われてカツカツだ」という困惑の声が少なくありません。
2026年の日本経済は物価高と社会保険料の負担増が定着し、額面年収と実質的な購買力のギャップはかつてないほど広がっています。公的統計が示す上位層のデータと、生活者が日々直面するリアルの間にはどのような断絶があるのか。税金・社会保険料の天引き構造から、独身・子持ち世帯別の家計実態、そして資産形成の分水嶺まで、徹底した取材とデータ分析をもとにその真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円の手取り額は約570万〜610万円(月換算38万〜42万円+賞与)であり、年間約200万円以上が税金・社会保険料として控除される。
- 要点2:日本の給与所得者全体における割合は約10%の上位層だが、既婚子持ち世帯では教育費や住宅ローン、手当の所得制限により「隠れ貧困(カツカツ感)」に陥りやすい。
- 要点3:勝ち組になれるかどうかは額面ではなく「生活水準のコントロール」と「固定費の最適化」にかかっており、独身とファミリー世帯で生活レベルの二極化が進んでいる。
【2026年最新】年収800万円の手取り額と割合|日本の給与所得者の上位10%の実態
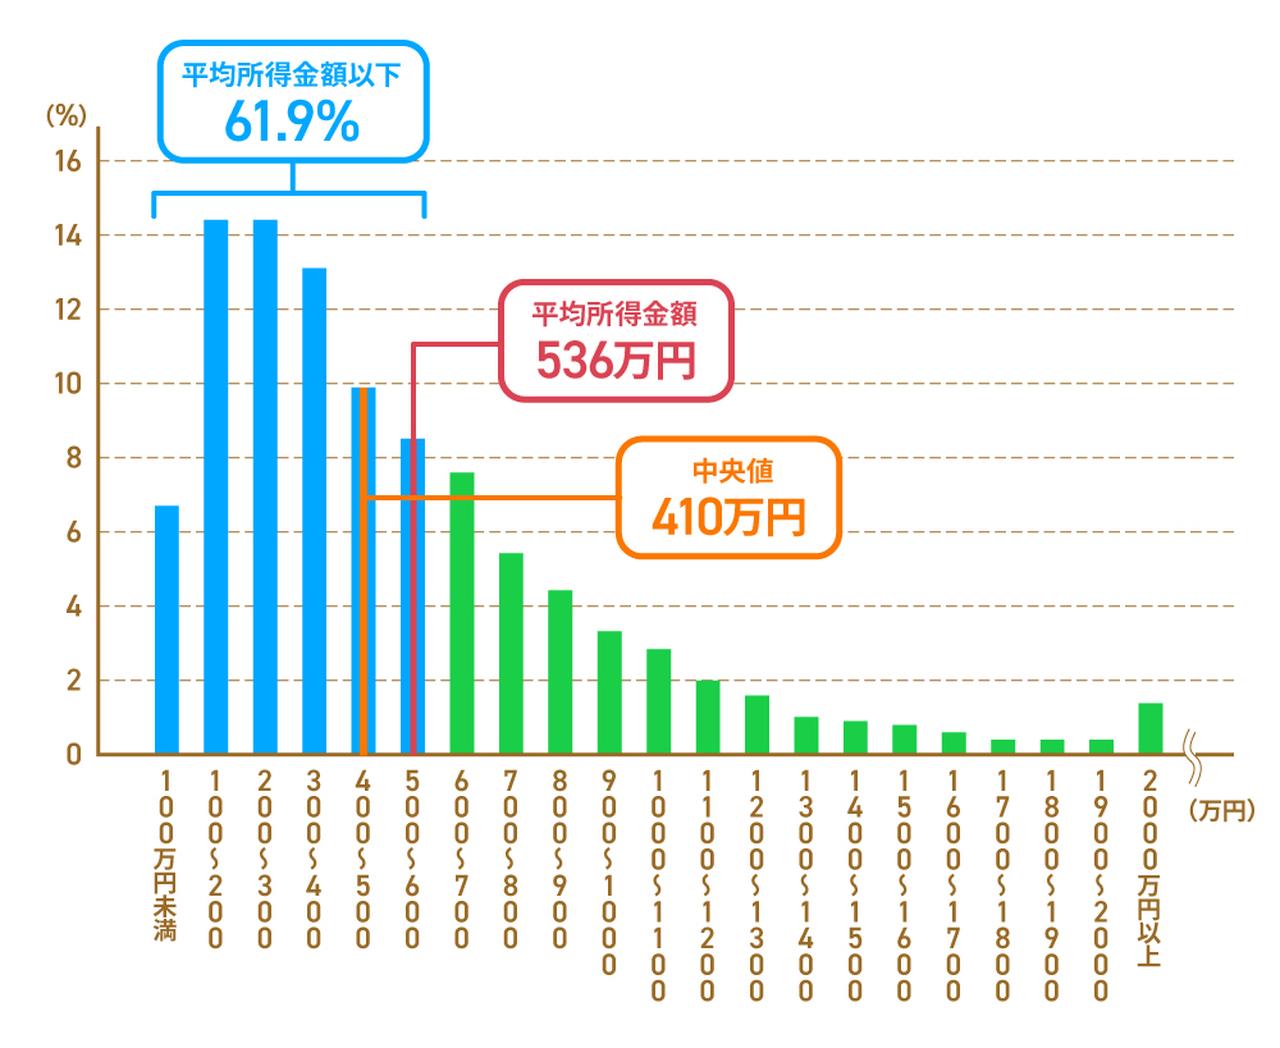
国税庁が公表している「民間給与実態統計調査」の最新データを分析すると、1年を通じて勤務した給与所得者のうち、年収800万円台(800万円超900万円以下)の割合は約3.0%前後に位置しています。さらに「年収800万円以上」全体を合算すると上位約10.5%に過ぎず、統計上は紛れもなく日本社会のトップ1割に属する高所得層です。
男女別の内訳を見ると、男性給与所得者における年収800万円以上の割合は約15.8%に達する一方、女性では約3.5%にとどまります。長年指摘されてきた正規雇用の継続性や管理職比率の差が如実に反映されている形ですが、大手企業における女性登用の加速や共働き世帯の増加により、女性単独でこの水準に到達するケースも年々増加傾向にあります。
しかし、額面上の「800万円」という響きと、銀行口座に振り込まれる実際の金額には大きな隔たりが存在します。独身(扶養親族なし)の場合、年間で差し引かれる税金と社会保険料の合計は約210万〜230万円に達し、最終的な年間の手取り額は約570万〜600万円程度となります。
賞与を夏冬合計で4ヶ月分(約200万円)と仮定した場合、毎月の額面給与は約50万円、そこからの月額手取り額は約38万〜40万円です。「月40万円前後」という金額は、贅沢を極められる水準とは言えず、固定費の設計次第では容易に圧迫される金額感であることが分かります。

噂の真偽を徹底検証|「実は生活がカツカツ」と囁かれる理由と世帯別のリアル
ネット上の掲示板やSNSでは「年収800万円だが生活が苦しい」「まったく貯金ができない」という悲鳴が定期的にトレンド入りします。なぜ上位1割の高所得層がこのような感覚に陥るのか。編集部が複数の世帯属性を対象に行ったヒアリング取材からは、世帯構成による「可処分所得の劇的な格差」が浮かび上がってきました。
| 項目・世帯形態 | 独身(単身者) | 既婚・片働き(子2人) | 共働き(夫500万/妻300万) |
|---|---|---|---|
| 推定年間手取り額 | 約580万円〜600万円 | 約600万円〜620万円 | 約630万円〜650万円 |
| 住居費の目安(月額) | 13万〜16万円(都内1LDK) | 18万〜22万円(ファミリー向) | 16万〜20万円 |
| 主な支出の内訳 | 外食・趣味・自己投資 | 教育費(塾・習い事)・食費 | 時短家電・外食・育児費 |
| 生活レベルの実態 | 非常にゆとりあり(準富裕層予備軍) | 家計管理が必須(カツカツ感の主因) | 税制優遇の恩恵で手元資金潤沢 |
上記のように、単身者の年収800万円であれば、都内の一等地に家賃15万円前後のマンションを借り、自炊をせず外食中心の生活を送ったとしても、毎月10万円以上を確実に貯蓄・投資へ回すことができます。この層が「カツカツ」を感じることはまずありません。
問題は、単身の稼ぎ手ひとりで配偶者と子ども2人を養う「片働きファミリー世帯」です。都心近郊でファミリー向け物件を購入・賃貸すれば住居費は月20万円近くに跳ね上がります。さらに子どもが私立中学校や中高一貫校へ進学したり、大学受験向けの進学塾に通ったりすれば、1人あたり月5万〜10万円の教育費が恒常的に発生します。結果として「外食はファミレス、旅行は年1回の近場、ボーナスは全額教育費と住宅ローンの繰り上げ返済に消える」という事態に陥り、心理的な窮屈さを強く訴えることになるのです。
重い税金負担と制度の壁|なぜ「額面800万」は損に見えてしまうのか?
年収800万円層が抱く閉塞感の根本には、日本の累進課税制度と社会保障制度における「中途半端な高所得者扱い」があります。課税所得が330万円を超え695万円以下の部分には所得税率20%、住民税10%が課され、社会保険料の自己負担割合も上限近くまで引き上げられます。
大手IT企業で働く30代後半の男性マネージャーは、当時の昇給インタビューで次のように漏らしていました。
「年収600万円から800万円へ昇進したとき、責任と労働時間は1.5倍になったのに、手取りの増加分は月数万円程度。一方で、行政の支援制度からは次々に弾かれていく。国家のために働いているような錯覚を覚えました」
代表的な例が、各種の公的支援制度における制限です。児童手当については制度拡充による見直しが進んだものの、高等学校等就学支援金制度(高校無償化)などにおいては、世帯年収が約590万円または910万円未満といったラインで段階的に給付額が縮小・制限されます。さらに自治体独自の医療費助成や奨学金の選考でも、年収800万円世帯は「支援不要の富裕層」として除外されるケースが多々あります。
また、税制上の防衛策として必須となるふるさと納税の上限額は、年収800万円の独身者で約12万9,000円、夫婦(配偶者控除あり・子1人)で約11万5,000円前後となります。こうした制度を限界まで活用しても、年間に納める税金・社会保険料の総額から見れば限定的な緩和にとどまるのが現実です。

【実態検証】住宅ローン借入額と平均貯金額|現場の声から見えた資産形成のリアル
年収800万円層の将来を大きく分けるのが、住宅ローンの借入額と資産運用の設計です。不動産市場が高止まりを続ける首都圏において、金融機関の審査上は年収800万円であれば6,000万〜7,000万円前後の融資枠が下りるケースも珍しくありません。
しかし、不動産コンサルタントやFP(ファイナンシャルプランナー)の共通見解として、安全な住宅ローン借入額の目安は年収の5〜6倍(4,000万〜4,800万円程度)です。金利上昇リスクや修繕積立金の増額を考慮せず、借入可能額の上限である6,500万円以上のタワーマンションや戸建てを購入してしまった世帯は、月々の返済額が20万円を超え、完全に家計が固定化してしまいます。
金融広報中央委員会の家計調査データを基に算出すると、年収750万〜1000万円未満世帯の平均貯蓄額は約1,800万円、中央値は約1,050万円です。ここで注目すべきは、同じ年収帯でありながら「貯蓄額3,000万円以上の堅実世帯」と「貯蓄300万円未満の自転車操業世帯」に綺麗に二極化している点です。
知恵袋やコミュニティサイトに投稿される相談事例を検証すると、貯蓄ができない世帯には共通して「周囲への見栄による無意識の生活水準引き上げ(高級外車、ブランド子ども服、頻繁なデパ地下利用)」が存在します。年収の上昇に伴って生活コストを無計画に吊り上げてしまう「ライフスタイル・インフレ」こそが、真の資産形成を阻む最大の要因です。
年収800万円に到達する主な職業・年齢とキャリアパス
では、具体的にどのような職業や業界であれば年収800万円に到達できるのでしょうか。厚生労働省の賃金構造基本統計調査や転職市場の動向から、代表的なキャリアルートを整理します。
代表的な職種と到達年齢の目安は以下の通りです。
- 総合商社・メガバンク・大手損保:20代後半〜30代前半で年収800万円を突破。30代半ばで1,000万円の大台に乗るケースが一般的。
- 大手コンサルティングファーム・外資系企業:実力主義に基づき、20代半ばのアソシエイト・シニアアソシエイト職で到達可能。
- 大手IT・メガベンチャー・SIer:30代前後のシニアエンジニア、プロダクトマネージャー、プロジェクトマネージャー(PM)。
- 総合電機・自動車・製薬メーカー:30代後半〜40代中盤の課長代理・主査・マネジメント層。製薬MRはインセンティブ次第で20代後半到達も。
- 士業・専門職(弁護士、公認会計士、税理士):中堅ファームやインハウス(企業内弁護士など)で30代前後に到達。
一般的な中小企業や非管理職のポジションにとどまる場合、年功序列の昇給のみで800万円に達するのは極めて困難です。そのため、現在年収500万〜600万円前後の層がこの壁を突破するには、ハイクラス特化型転職エージェントの活用や、業界平均年収が高い「成長産業(IT、コンサル、金融など)」への越境転職が最も再現性の高いアプローチとなります。
【プロの結論】年収800万円で豊かさを実感できる人・貧困化する人の判断基準
社会学や行動経済学の観点から見ると、年収800万円という立ち位置は「資本主義の罠」に最も嵌まりやすい領域です。富裕層になりきれない中間層トップのプライドが、消費を煽るマーケティングの標的にされやすいからです。
この年収帯で確実に資産を築き、精神的な自由を手に入れるための明確な判断基準を提示します。
【豊かさを最大化できる人の条件】
- 固定費(住居費・車・通信費)を「手取りの30%以内」に徹底して抑えている。
- 見栄のための消費(ステータスシンボル)を排除し、健康やスキルアップ、家族の時間に投資している。
- 新NISAやiDeCoなどの非課税枠をフル活用し、手取りの20%以上を自動で資産運用に回している。
- 配偶者と対等に家計を情報共有し、共働きによる「世帯年収の最大化とリスク分散」を達成している。
【慎重な見直しが必要な人(隠れ貧困リスク)の条件】
- 「年収800万だからこれくらいは当然」と、住宅や車、子どもの習い事を無理にグレードアップしている。
- 片働きで世帯主ひとりの健康状態・労働環境に家計の全責任が依存している。
- ボーナスを生活費の補填やローンの返済原資として組み込んでしまっている。
- ふるさと納税や確定拠出年金など、手近な節税対策を「面倒だから」と放置している。
【年収800万円】に関するよくある質問(FAQ)
Q1:年収800万円で独身の場合、家賃の適正相場はいくらですか?
A1:手取り月額(約38万〜40万円)の25〜30%を目安とすると、10万〜13万円が最も安全な適正相場です。都心部の利便性を重視して15万〜16万円程度の物件に住むことも十分可能ですが、その場合は趣味や交際費の予算を適切にコントロールし、毎月一定額の貯蓄・投資枠を死守することが推奨されます。
Q2:年収800万円あれば、単独でタワーマンションや注文住宅を購入できますか?
A2:金融機関の借入可能額としては6,000万〜7,000万円前後の審査が通る可能性がありますが、返済の安全性を考慮すると借入額は4,500万円〜5,000万円程度に抑えるのが賢明です。金利上昇局面においては月々の返済額負担が跳ね上がるため、自己資金(頭金)を厚く用意するか、共働きによるペアローンでリスクを分散させる戦略が現実的です。
Q3:年収800万円を超えると、税金対策として何を行うべきですか?
A3:給与所得者である以上できる節税策には限りがありますが、ふるさと納税(上限約11万〜13万円)の満額活用、iDeCo(個人型確定拠出年金)による全額所得控除、新NISAでの非課税資産運用は必須の3点セットです。また、副業による事業所得を作り、正当な経費計上を行うことも有効な選択肢となります。
まとめ:年収800万円を「真の豊かさ」に変えるための資産防衛戦略
年収800万円は、日本の労働市場において間違いなく上位10%に君臨する優れた成果の証です。しかし、そこにあぐらをかいて支出の蛇口を開き放てば、重い税負担とインフレの波に呑み込まれ、一瞬で「生活がカツカツの高所得貧困層」へと転落しかねません。
大切なのは、周囲の視線や世間一般のエリート像に惑わされず、自らの「可処分所得」と「純資産」を冷徹に見つめ直すことです。固定費の引き締め、手厚い資産運用、そして家族との共通認識を持つこと。この3つを徹底して初めて、年収800万円という実績は盤石な将来の自由と安心感をもたらす真の武器となるはずです。 (出典: 年収 800 万(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。