40歳の年収中央値と残酷な格差|手取り額と貯蓄のリアル【2026年】
40歳という人生の節目を迎え、「周囲と比べて自分の年収は妥当なのか」「世間の平均値に届いておらず、将来が不安だ」と思い悩むビジネスパーソンは少なくありません。物価高や社会保険料の負担増が続く2026年現在、住宅ローンや教育費が家計に重くのしかかるこの年代において、給与の現実は死活問題です。
しかし、公的調査で示される「平均年収」という数値は、一部の高所得層によって大きく引き上げられている罠が存在します。実生活の実感を把握する上で真に見るべき指標は「中央値」です。本稿では、最新の公的統計をもとに、40歳時点における年収中央値の実態、男女別・学歴別の手取り額、さらには貯蓄のリアルな二極化まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:40歳の年収中央値は約420万〜440万円であり、平均年収(約490万〜510万円)とは約70万円以上の乖離が存在する。
- 要点2:男女別・雇用形態別の格差は極めて大きく、男性正社員の中央値が約500万円であるのに対し、女性全体では約320万円にとどまる。
- 要点3:40代の貯蓄額中央値は二人以上世帯で約250万円、単身世帯では約100万円程度であり、約3割が「貯蓄ゼロ」という過酷な二極化が進行している。
【2026年最新給与動向】40歳の年収中央値と平均値の「決定的な乖離」
多くのメディアで報じられる「40代平均年収」に目を通し、「自分は平均よりはるかに低い」と焦りを覚えた経験を持つ方は多いはずです。しかし、国税庁の「民間給与実態統計調査」や厚生労働省の「賃金構造基本統計調査」のデータを緻密に分析すると、統計上の平均値がいかに現実の生活実感とかけ離れているかが浮き彫りになります。
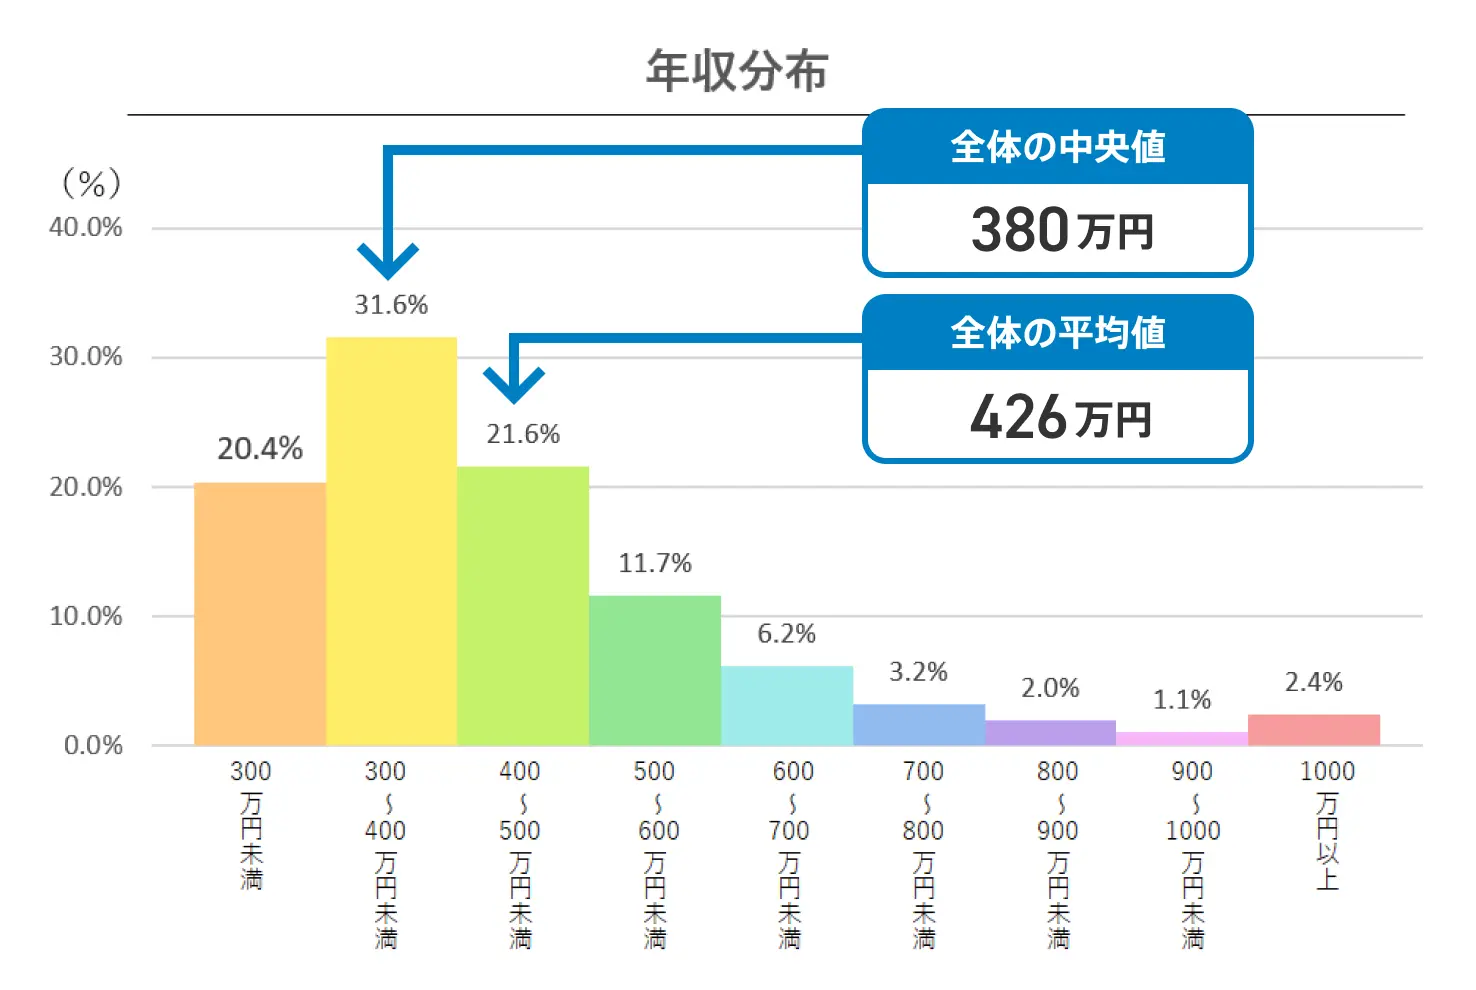
2026年の最新推計において、40歳全体の年収中央値は約430万円です。これに対し、算術平均で算出される平均年収は約495万円に達します。この「約65万円もの乖離」が生じる理由は、年収1,500万円以上を稼ぐ一部の超高所得層が全体の平均値を大きく吊り上げているためです。
データを小さい順(または大きい順)に並べた中央の数値を指す「中央値」こそが、真のボリュームゾーンです。つまり、年収430万円前後を受け取っている状態は、日本国内の40歳において決して「落ちこぼれ」ではなく、まさに標準的な立ち位置にいることを示しています。

男女別・学歴別に見る40歳のリアルな手取り額と格差構造
年収の議論において見落としてはならないのが、「額面」と「手取り額」の差、そして属性ごとの格差構造です。年収430万円の場合、所得税、住民税、厚生年金、健康保険料、介護保険料(40歳から徴収開始)が差し引かれ、年間の手取り額は約330万〜340万円(月額手取り約24万〜26万円+賞与)まで目減りします。
さらに、性別や最終学歴、雇用形態によって給与水準には歴然とした断絶が生じています。大卒・大学院卒の男性正社員が管理職への昇進とともに年収を伸ばす一方で、非正規雇用やキャリアのブランクを抱える層との間で、40代正社員年収格差は決定的なものとなります。
| 区分・属性 | 年収中央値(額面) | 年間手取り目安 | 編集部の分析・現場評価 |
|---|---|---|---|
| 40歳 全体中央値 | 約430万円 | 約335万円 | 全体の真ん中。生活費高騰下では単身または共働きが基本水準。 |
| 男性・正社員(大卒以上) | 約560万円 | 約425万円 | 主任・係長から課長クラスへの昇進で大きく跳ね上がる層。 |
| 男性・正社員(高卒) | 約440万円 | 約342万円 | 製造業や現場職が中心。夜勤や残業手当の有無で手取りが変動。 |
| 女性・正社員(全体) | 約390万円 | 約308万円 | 総合職と一般職、出産・育児による時短勤務の有無で大きな幅。 |
| 非正規雇用(男女全体) | 約220万円 | 約180万円 | 賞与なし・昇給停止が多く、貯蓄形成が極めて困難な警戒ライン。 |
厚生労働省の賃金構造基本統計調査によると、大卒男性と高卒男性の間には、40歳の段階ですでに100万円以上の年収差が開いています。さらに、配偶者控除の見直しや社会保険料の段階的引き上げにより、額面が増えても手取りの伸びを実感しにくい「手取りの停滞」が多くの家庭を圧迫しています。
【実態検証】利用者の生の声と現場目線で見えたリアルな家計簿
公的データ上の数字だけでなく、実際の40代が直面している生活苦やマネープランの現実はどうなっているのでしょうか。SNS、匿名掲示板、相談コミュニティ等に寄せられた膨大な声を分析すると、単身者・ファミリー層それぞれのリアルな葛藤が浮かび上がります。
大手ネット掲示板やSNS上には、「40歳で年収420万円。子ども2人の教育費と住宅ローンを払うと、毎月のお小遣いは1万5000円が限界」「大企業勤務の友人と年収が300万円以上離れ、同窓会に行くのが苦痛になった」といった切実な投稿が溢れています。
総務省の家計調査をもとに、40代・夫婦と子ども2人世帯における平均的な40代生活費内訳を試算すると、住宅費(約9万〜12万円)、食費(約8万〜9万円)、教育・習い事費(約5万〜7万円)、水道光熱・通信費(約4万円)などで、月間の基礎支出は容易に30万円を超過します。手取り25万円前後の単収世帯では、賞与を生活費の補填に充てざるを得ず、計画的な貯蓄が困難になる構造的トラップに陥っています。
金融広報中央委員会の調査に基づく40代貯蓄額中央値は、二人以上世帯で約220万〜280万円、単身世帯ではわずか約100万円です。さらに衝撃的なのは、40代世帯の約28%が「金融資産非保有(貯蓄ゼロ)」と回答している点です。資産数千万円を形成する層と、日々の生活で手一杯な層との間で、二極化が急速に加速しています。
一般に知られていない盲点とネットの誤解|「40歳で年収1000万」は上位何%か
ビジネスSNSや転職広告では「40代なら年収800万〜1000万円が標準」といった言説が散見されますが、これは完全にバイアスがかかった誤認です。
公的統計を紐解くと、40歳時点で年収1000万円を超えている人の割合は、全体のわずか2.8〜3.5%程度にすぎません。大手総合商社、外資系コンサルティング、一部のメガバンクや製薬会社、ITメガベンチャーの幹部層など、ごく限られた業界・職種に限られています。
「40代で年収500万円に届かない=失敗」というネット上の言説は、統計的事実を無視した過度なプレッシャーです。平均値という数字のトリックと、SNS上の自己顕示的な投稿に惑わされ、不要な劣等感を抱く必要はありません。
【プロの結論】労働経済学とキャリア心理学から見出すべき格差脱出の判断基準
労働経済学の観点から見ると、現在の40代は就職氷河期の余波を受けた世代を含んでおり、初任給の低さや初期キャリアの制限が、現在に至るまで尾を引いているケースが少なくありません。これに加えて、企業が従来の年功序列型賃金から「ジョブ型雇用(職務給)」へと舵を切ったことで、社歴を重ねるだけで給料が自動的に上がる時代は完全に終焉を迎えました。
40歳からの年収格差は、本人の努力不足という精神論ではなく、「どの市場・どのビジネスモデルに身を置いているか」という構造的要因によって決定づけられます。年収アップを目指すにあたり、無謀な行動で生活基盤を崩さないための明確な判断基準を持つことが不可欠です。
40代で年収アップ転職・キャリアシフトに向いている人
- 現在の職種において、業界標準以上の専門スキルやプロジェクトマネジメント実績がある人
- 属している業界全体の収益構造(利益率)が低く、成長産業(IT・DX・GX関連・医療等)へスキルを横展開できる人
- 役職定年や給与テーブルの上限が見えており、評価制度が成果報酬型・ジョブ型の企業で勝負する覚悟がある人
現在の職場に留まり、副業や守りの資産形成を優先すべき人
- 退職金制度や企業年金、福利厚生(住宅手当・家族手当)が手厚く、転職による手当消失リスクが大きい人
- 直近1〜3年以内に子どもの受験や住宅購入など、大規模なキャッシュアウトを控えている人
- マネジメントや先端専門スキルの棚卸しができておらず、単なる「現状の不満」を理由に環境を変えようとしている人
40代のキャリア戦略では、むやみに看板を捨てて博打を打つのではなく、現職の福利厚生を活かしながら新NISA等を活用した資産防衛を行うか、明確な市場価値を武器に40代転職年収アップを狙うか、冷徹な自己分析とリスク計算が成否を分けます。

【40 歳 年収 中央 値】に関するよくある質問(FAQ)
Q1:40歳で年収400万円は「低すぎる」のでしょうか?
A1:低すぎるということはありません。40歳全体の年収中央値は約430万円前後であり、400万円は標準的なボリュームゾーンの範囲内です。ただし、大都市圏で子育て世帯かつ単収(片働き)の場合は、家計のやりくりが厳しくなりやすいため、共働きへのシフトや固定費の見直しが有効な選択肢となります。
Q2:40代から転職して年収を大きく上げることは可能ですか?
A2:可能です。ただし、未経験職種へのポテンシャル採用は極めて厳しくなります。「同職種×成長業界への異動」や「マネジメント経験の提示」ができる場合、年収100万〜200万円の上乗せを実現するケースは多々あります。まずは自身の市場価値を転職エージェント等で客観的に査定することが第一歩です。
Q3:40歳の手取りを増やすために今すぐできる対策はありますか?
A3:給与額面を即座に増やすのが難しい場合、税制優遇制度の最大活用が有効です。「iDeCo(個人型確定拠出年金)」による所得控除、「ふるさと納税」による住民税の前払い・返礼品獲得、住宅ローン控除の適用確認などを行うことで、年間の可処分所得を数万〜十数万円単位で防衛できます。
まとめ:2026年を生き抜くための資産防衛とキャリアの再設計
40歳の年収中央値(約430万円)が示す現実は、華やかな平均年収やネットの誇張された成功譚とは大きく異なります。大切なのは、平均という幻影に振り回されて焦燥感を募らせるのではなく、自らの現在地を客観的な数字で正しく把握することです。
40代は定年までの残り20〜25年を見据え、キャリアの軌道修正と資産防衛を同時に進められる最後の黄金期です。自社の給与テーブルの限界を見極め、転職による年収アップを目指すのか、副業や新NISA・iDeCoを駆使した家計防衛に注力するのか。現状の数字を冷徹に受け止めた上で、次の一歩を着実に踏み出すことが、将来の経済的安定を確固たるものにします。 (出典: 40 歳 年収 中央 値(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。